
銀行保管箱值不值得租?費用效益完整分析
銀行保管箱值不值得租?費用效益完整分析
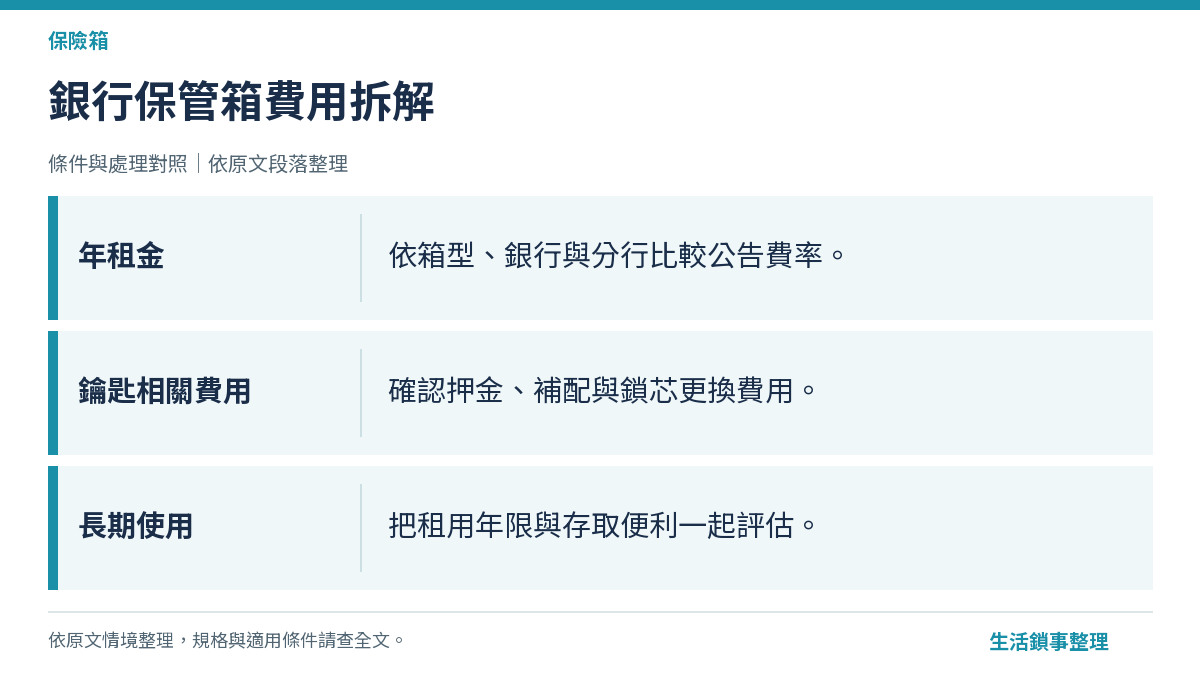
保管箱值不值得租,先看物品的重要性、能否重新取得與取用時間,再把租金、保證金及家用方案按相同條件試算。
以上摘要由生活鎖事整理,技術審核:陳師傅
「銀行保管箱到底值不值得租?」這個問題沒有標準答案,取決於物品性質、租期、能否在需要時取得,以及銀行契約與家用方案的實際成本。
生活鎖事這篇文章換一個角度,不重複申辦流程和規定,而是直接把費用效益攤開來看——租金結構長什麼樣子、長期累積下來跟買一台家用保險箱比起來如何、什麼情況下這筆租金花得踏實,什麼情況下其實不必要。
完整申辦說明可參考銀行保管箱完整指南。
銀行保管箱的費用結構
銀行保管箱按分行、箱型與租期收租金,也可能有保證金、補配或換鎖費;有按年、也有按半年收費的例子。實際費用按指定分行公告與契約確認。
年租金的落差可能很大
例如合庫公告的一般 A 型一年租金 NT$1,500、保證金 NT$1,500;玉山公告的南京東路 A 型半年租金 NT$450、保證金 NT$450。
兩者尺寸、租期和適用分行都不同,不能直接按 A 型比價;玉山公告較早,申辦前尤其要向分行核當期費率與空箱。
租金以外的隱性費用
租金與可退保證金要分開記:首次需備現金包含兩者,長期淨支出則按實際退回的保證金扣除。
補配、換鎖、逾期或提前退租費用依契約;申辦資格與是否須開戶向分行確認,不把開戶直接算成固定手續費。
完整的各銀行費率比較可參考銀行保管箱費用完整整理。
長期租金 vs 一次性購買保險箱
把使用時間拉長,銀行箱要累計各期租金及實際費用,家用箱要算購買、固定安裝、耗材與維修。兩者的成本曲線可能不同,需以實際方案比較。
簡單試算邏輯
若以合庫公告一般 A 型一年 NT$1,500 為例,假設費率十年不變,十年租金為 NT$15,000;首次另需備 NT$1,500 保證金,能否全數退回依契約。
家用箱費用按實際型號與安裝報價試算;可參考2萬到5萬保險箱推薦挑選價格帶,再把固定、維修與保障條件加進比較。
租用更久時,累計租金可能超過某些家用箱購置成本,須按實際價格與租期計算。
但金錢不是唯一的比較基準
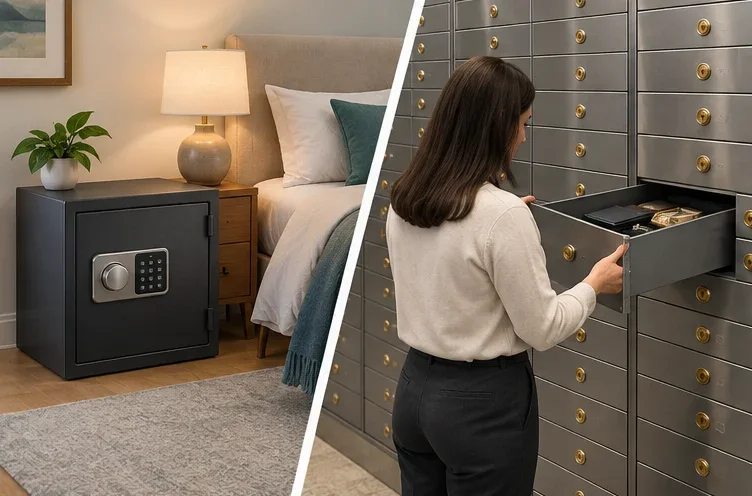
銀行箱與家用箱的防護、保障與存取方式不同,不能未核指定銀行條款與家用箱型號就斷言哪種更安全。家用箱若妥善固定,通常較方便在家中取用;銀行箱則須配合分行時間。
保管物品是否有保險也要逐家看,例如玉山官方服務頁有特定事故投保說明。
還有一項容易被忽略的隱性成本:每次前往銀行存取需要的交通和等候時間。
如果你需要頻繁存取,這個時間成本累積起來也不容小覷,會直接影響銀行保管箱在你日常生活中的實際「效益」。
什麼情況下租金花得值得
租金可能較值得的情境,是物品重要、不常取用,且重新取得或復原代價高;但仍要查明存取時效與契約保障。
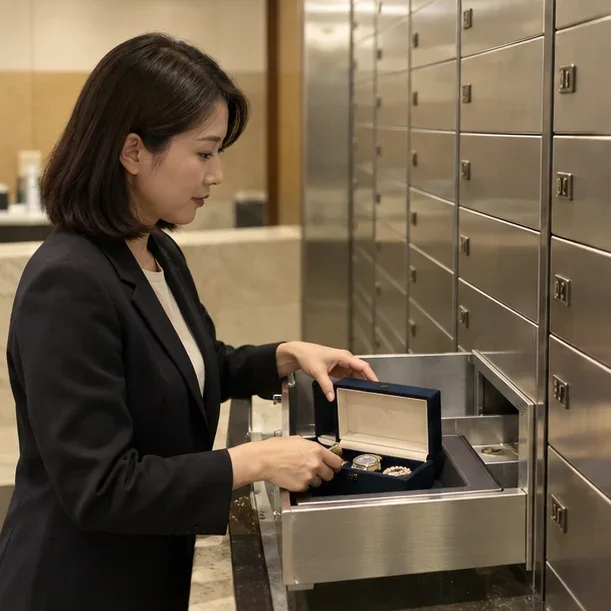
重要簽署原件與遺囑:可考慮銀行箱保管,但遺囑效力取決於法定方式,存放地點不會使其自動有效;也要讓相關人知道地點並預留合法開箱時間。
不動產權狀的補發流程與成本須另查,不能把每種文件一律稱為不可替代。
數位資產的復原憑證:如硬體錢包、加密貨幣復原詞卡片等新型態重要物品,備份遺失或無法合法取得可能使資產無法復原;依錢包原廠備份流程與繼承安排選擇保管地點,詳見數位資產/重要文件如何存入銀行保管箱。
長期不需存取的貴重物品:極少配戴的珠寶、紀念性收藏品,不受銀行工作時間限制的問題影響,長期存放在保管箱中反而更省心。
什麼情況下租金可能不划算
反過來,以下情況的效益比較低,值得重新考慮是否真的需要租用。
需要頻繁存取的物品:銀行保管箱只能在營業時間內、且需銀行人員陪同存取,假日或下班後臨時需要,完全無法取用。
若你的存放物品需要經常拿取,家用保險箱的 24 小時便利性效益明顯更高。
現金存放需求:先看指定銀行最新租約並向分行確認現金是否可放、價值如何證明及損失如何處理。
已查的臺銀租約與玉山契約範本不能推成所有銀行的規則;若該行禁止現金,就不適合此需求。即使允許,也要比較存取時間與家用箱固定方案。
只是短期或不確定的保管需求:租期並非一律按年,玉山公告有半年一期。短期需求先問指定分行最短租期、租金與提前退租、保證金退還條件;再與家用箱購置及安裝成本比較。
若物品取用頻率差異大,可考慮銀行箱與妥善固定的家用箱並用:低頻的重要原件或備份考慮銀行箱,常用文件或物品考慮家用箱。
這是分層保管的選項,須按銀行契約、箱型與家中條件評估。
常見問題
延伸閱讀
__25K08FXqdQ.png)
__25L064llii.png)